L’essentiel à retenir
Actualité :L’accord préliminaire entre Washington et Téhéran a changé la donne, avec un cessez-le-feu qui tient et un pétrole retombé sous les 75 $.
Marchés :Les actions restent bien orientées, portées par la détente géopolitique et la poursuite du cycle d’investissement en IA, mais la sélectivité s’accentue nettement entre les valeurs qui délivrent et celles qui déçoivent.
L’Essentiel de l’actualité
Géopolitique : la désescalade se confirme
Après des mois de tensions, l’accord préliminaire en 14 points entre Washington et Téhéran a marqué un tournant.
Cessez-le-feu sur tous les fronts, réouverture du détroit d’Ormuz, allègement des sanctions contre l’Iran en échange d’un abandon de ses ambitions nucléaires : les termes de l’accord, confirmés par les deux parties, ont rapidement été salués par les marchés.
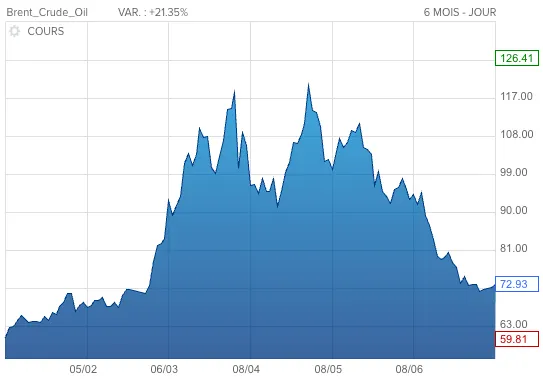
Le Brent est ainsi repassé sous les 75 $ le baril malgré des stocks énergétiques encore bas, entraînant un net rebond des secteurs cycliques et technologiques.
Si la prudence reste de mise face à un contexte qui a déjà connu de nombreuses fausses annonces, la crédibilité de cet accord semble aujourd’hui plus solide que les précédents épisodes de « paix imminente ».
Cette accalmie a immédiatement pesé sur les décisions des banques centrales : la BCE a procédé à son premier relèvement de taux depuis 2023, tandis qu’aux États-Unis, aucun mouvement n’a été effectué lors de la première réunion présidée par Kevin Warsh, nouveau président perçu comme favorable à une politique accommodante.
États-Unis
L’indépendance de la Fed a été confirmée par la Cour suprême, qui a jugé que le Président ne pouvait pas limoger la gouverneure Lisa Cook. Une décision qui rassure les marchés sur la continuité de la politique monétaire, dans un contexte où la nomination de Kevin Warsh avait déjà ravivé le débat sur la crédibilité de l’institution.
Sur le plan commercial, Donald Trump a toutefois relancé les tensions en menaçant d’appliquer des droits de douane pouvant atteindre 100 % aux pays instaurant une taxe sur les services numériques, un rappel que le risque politique reste un facteur de volatilité à surveiller.
Côté conjoncture, le tableau reste contrasté : l’indice de confiance des ménages (Michigan) progresse, mais la production industrielle ralentit et l’immobilier montre des signes de faiblesse, tout comme l’indice manufacturier de la Fed de New York.
Chine et marchés émergents
Les indices PMI chinois envoient un message plutôt rassurant, avec une activité industrielle soutenue par une demande extérieure robuste, notamment portée par le « supercycle » du matériel d’IA : les exportations de puces ont bondi de plus de 100 % en variation annuelle.
La demande intérieure demeure toutefois fragile, et Pékin ne semble pas juger nécessaire d’annoncer de nouvelles mesures de soutien à ce stade.
En Inde, l’inflation surprend à la baisse mais les prix à la production s’envolent sous l’effet des coûts énergétiques liés au conflit iranien. Au Brésil, la banque centrale a abaissé son taux directeur tout en révisant nettement à la hausse ses prévisions d’inflation pour 2026.
Analyse des marchés
Actions
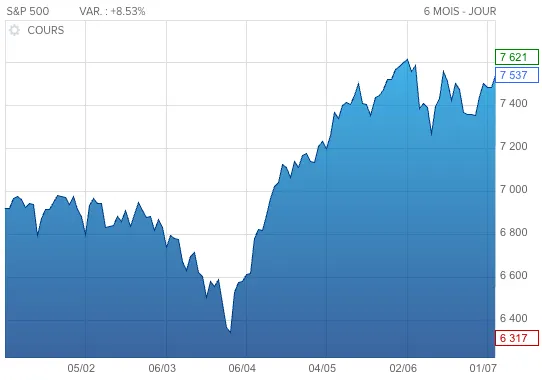
La dynamique reste favorable, mais la sélectivité s’accentue.
Le secteur technologique continue d’être porté par le cycle d’investissement en intelligence artificielle : Nvidia progresse encore, soutenue par de nouveaux partenariats stratégiques, tandis que plusieurs valeurs de semi-conducteurs profitent de l’ampleur du cycle des data centers.
À l’inverse, certaines valeurs de logiciel et cybersécurité, malgré des publications solides, subissent des prises de bénéfices marquées : le marché devient plus exigeant envers des valorisations déjà très tendues.
Le secteur de l’énergie a bien résisté malgré le repli du pétrole, porté par le rebond préalable du Brent lié aux tensions passées.
Les secteurs cycliques (consommation discrétionnaire, construction) et les small caps européennes, notamment allemandes, retrouvent également quelques couleurs, portés par l’espoir d’une accélération du plan de relance allemand.
Obligations et taux
Nous restons positifs sur le crédit Investment Grade comme High Yield (plus risqué)
Les attentes de hausses de taux directeurs nous semblent en effet trop pessimistes, tant pour la BCE que pour la Fed : le pic d’inflation a probablement été atteint, ou le sera très prochainement, sans signe de second tour à ce stade.
Matières premières
Le repli du pétrole sous 75 $ améliore les perspectives d’inflation, mais le contexte géopolitique reste fragile et impose de conserver une approche tactique sur ce compartiment.
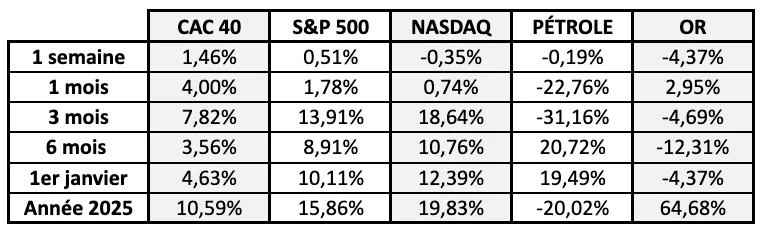
Nous conservons nos positions sur l’or, la hausse imminente des taux directeurs étant écartée, donnant ainsi de l’attrait à ce segment.
Performances des marchés
Nous sommes à votre disposition si vous souhaitez faire le point sur votre stratégie d’investissement.
Jonah Pégoud, Associé Gérant et Responsable des Allocations chez AJF Gestion Privée