L’essentiel à retenir
Géopolitique : La détente américano-iranienne soulage temporairement les marchés de l’énergie, mais la situation reste fragile et les perturbations sur les matières premières demeurent historiques.
Marchés : Le S&P 500 enchaîne les records portés par l’IA, tandis que la révision à la baisse du PIB américain rappelle que la croissance repose sur des fondations fragiles.
Perspectives : L’intelligence artificielle structure désormais l’ensemble des classes d’actifs. La phase de sur-valorisation indifférenciée est terminée, dorénavant c’est la sélectivité qui prime.
L’essentiel de l’actualité
Etats-Unis
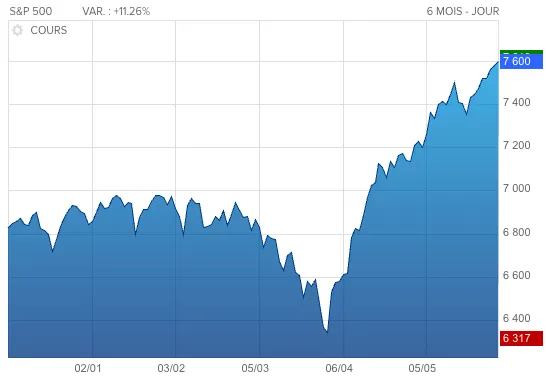
Le mois de mai s’est achevé sur une note positive pour les marchés américains, avec un S&P 500 inscrivant un nouveau record historique, porté par la sixième semaine consécutive de hausse et par la détente géopolitique au Moyen-Orient.
Sur le plan macroéconomique, le tableau est plus nuancé.
La révision à la baisse du PIB du premier trimestre 2026, désormais établi à +1,6 % en rythme annualisé contre +2,0 % en estimation initiale, illustre une transformation structurelle de la croissance américaine.
La consommation des ménages ralentit nettement, pénalisée par les droits de douane sur les biens importés. À l’inverse, l’investissement privé brut s’envole, massivement alimenté par les dépenses liées à l’intelligence artificielle.
C’est précisément là que réside la tension : une économie à deux vitesses, où l’IA tire la croissance pendant que le consommateur ordinaire absorbe les conséquences de la politique tarifaire.
Europe
L’Europe continue de naviguer à contre-courant. Les pressions inflationnistes y restent étonnamment modérées, en net contraste avec la situation américaine. Ce scénario offre à la BCE une fenêtre de manœuvre plus confortable. Encore faut-il saisir cette opportunité.
Cette perspective d’un resserrement monétaire moins agressif constitue un soutien important pour les valorisations des actions européennes, même si des vents contraires demeurent : prix de l’énergie encore élevés, faible exposition technologique dans les indices, pression concurrentielle chinoise sur plusieurs filières industrielles.
Chine et marchés émergents
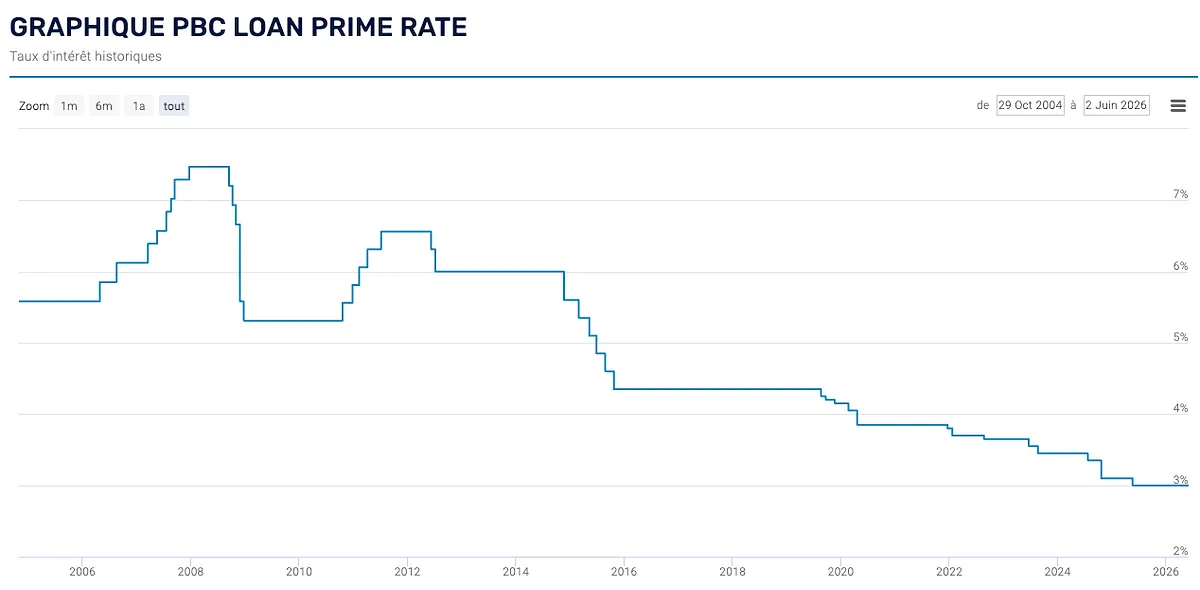
La Chine déçoit sur les données d’activité d’avril, ce qui conduit la Banque populaire de Chine à maintenir son taux directeur à un plus bas historique de 3,00%, signalant clairement la volonté de Pékin de soutenir l’économie.
Sur le front géopolitique, le sommet Xi Jinping – Trump n’a pas produit de percée décisive mais a stabilisé la relation bilatérale, tandis que la déclaration commune sino-russe sur la coopération énergétique rappelle que les lignes de fracture mondiales restent bien présentes.
Analyse des marchés
Actions
Le mois de mai confirme une dynamique de marché à deux vitesses que nous observons avec attention.
La thématique IA continue de porter les grandes capitalisations technologiques américaines à des niveaux records. Mais le marché ne valorise plus l’exposition à l’IA de manière indifférenciée. Cette polarisation est un signal clair : le marché récompense désormais les résultats concrets et la capacité d’exécution des géants de la tech, au détriment des beaux discours fondés sur le potentiel de cette technologie.
En Europe, nous maintenons notre préférence pour les valeurs exposées à la réindustrialisation, aux infrastructures numériques et à la transition énergétique, tout en restant prudents sur l’automobile.
Obligations et taux
La fin du mois de mai a illustré parfaitement la nervosité des marchés obligataires face aux aléas géopolitiques, avec des rendements oscillant au gré des annonces sur l’Iran.
Cette volatilité de court terme ne remet pas en cause notre positionnement, mais confirme qu’une exposition sur des obligations de long terme reste un pari risqué dans l’environnement actuel.
Matières premières et devises
Le pétrole reste l’actif à surveiller en priorité.
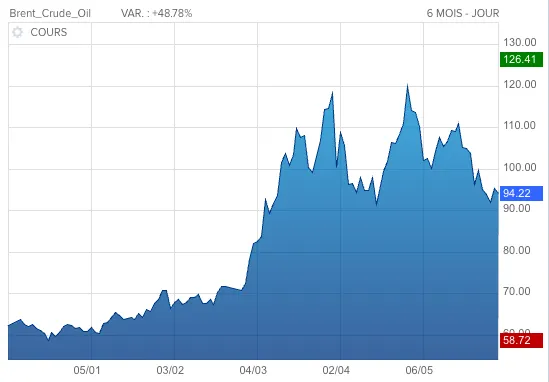
Après un pic au-dessus de 110 dollars le baril consécutif aux perturbations du détroit d’Ormuz, un retour sous les 100 dollars offre un soulagement bienvenu sur les anticipations inflationnistes.
La situation reste néanmoins fragile, et toute reprise des tensions pourrait rapidement faire rebondir les cours.
L’or consolide quant à lui sa fonction d’actif refuge dans un environnement marqué par l’incertitude géopolitique et une inflation structurellement au-dessus des cibles des banques centrales. Notre allocation stratégique à l’or reste inchangée.
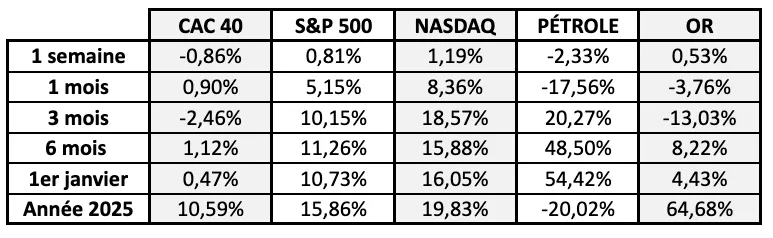
Performances des marchés
Nous sommes à votre disposition si vous souhaitez faire le point sur votre stratégie d’investissement.
Jonah Pégoud, Associé Gérant et Responsable des Allocations chez AJF Gestion Privée