L’essentiel à retenir
Actualité : septembre marque un changement de régime. La Fed et la BCE ont toutes deux relevé leurs taux de 0,25 %, face à une inflation tenace et à un pétrole de nouveau au-dessus de 100 $, le conflit entre les États-Unis et l’Iran s’enlisant.
Marchés : les taux longs atteignent des sommets, à 5,30 % pour le 10 ans américain, et la dette française se tend nettement. Pourtant, les actions résistent, portées par des résultats d’entreprises solides.
Perspectives : dans ce nouvel environnement, nous privilégions le portage, la qualité et la sélectivité plutôt que les paris directionnels.
L’Essentiel de l’actualité
Ni guerre, ni paix au Moyen-Orient
L’espoir de désescalade du début d’été s’est dissipé.
Des frappes ont visé des pétroliers, des attaques houthies ont touché des infrastructures saoudiennes et l’oléoduc Est-Ouest a été interrompu temporairement.
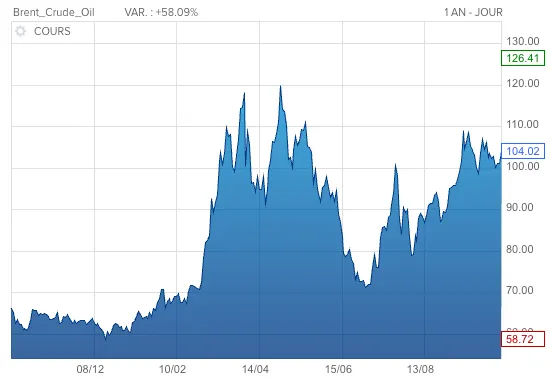
Le Brent a culminé autour de 109 $ à la mi-septembre, contre 96 $ en début de mois.
Donald Trump ayant renvoyé toute résolution après les élections de mi-mandat de novembre, le scénario d’un conflit durable s’installe. Avec lui s’installe une prime de risque sur l’énergie.
États-Unis : la Fed change de cap
Le discours ferme de Kevin Warsh à Jackson Hole avait donné le ton. Le 16 septembre, la Fed a relevé ses taux de 0,25 %, à 3,75 %-4,00 %.
C’est une première depuis 2023, et la décision a été prise à l’unanimité. L’économie reste robuste, avec 162 000 créations d’emplois en août contre 55 000 attendues. L’inflation, elle, ne reflue pas : la Fed l’anticipe désormais à 3,7 % cette année.
Pourtant, le tableau n’est pas uniforme. La confiance des ménages est au plus bas depuis douze ans, et l’inflation d’août, inférieure aux attentes, laisse espérer une pause en octobre.
Europe et zone euro : la BCE durcit le ton
La BCE a elle aussi relevé ses taux le 10 septembre, portant son taux de dépôt à 2,50 %. Elle n’exclut pas une nouvelle hausse dès octobre.
L’inflation a atteint 3,3 % en août, essentiellement sous l’effet de l’énergie. L’inflation sous-jacente reste en revanche contenue, à 2,4 %.
L’activité résiste mieux que prévu, et la BCE a relevé sa prévision de croissance à 0,9 % pour 2026.
Toutefois, le paysage politique se fragilise. La percée de l’AfD en Saxe-Anhalt, à plus de 44 % des voix, affaiblit le chancelier Merz.
La menace américaine de restreindre les exportations de diesel rappelle par ailleurs la dépendance énergétique du continent.
France : la question budgétaire au premier plan
La France fait figure d’exception en Europe : la BCE a ramené sa prévision de croissance 2026 à 0,5 %, contre 1 % initialement.
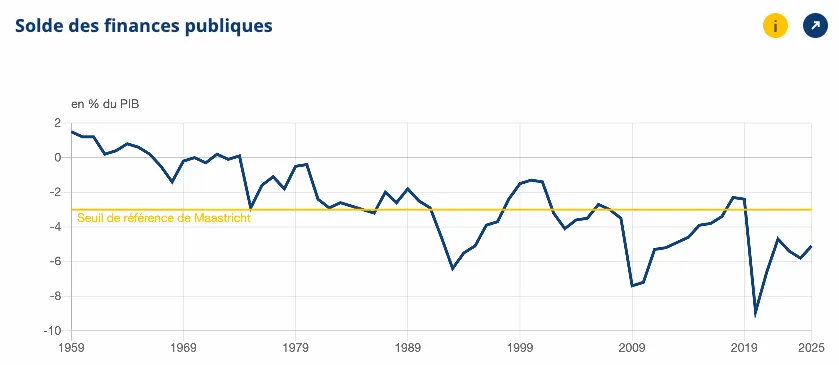
Le projet de loi de finances 2027 vise un déficit de 5 % du PIB, après 5,4 % attendu en 2026. Les marchés restent sceptiques : à l’approche de la présidentielle et face à un Parlement fragmenté, son adoption s’annonce difficile.
L’écart de taux entre l’OAT et le Bund allemand à 10 ans est passé d’environ 85 points de base début septembre à plus de 140 points. C’est un niveau inédit depuis 2012.
Concrètement, c’est le coût de financement de l’État qui augmente durablement, avec un risque de pression fiscale accrue.
Chine et marchés émergents : une Asie à deux vitesses
Le sommet Xi-Trump du 24 septembre a débouché sur une prolongation de la trêve commerciale de deux mois seulement, jusqu’en janvier 2027.
Les marchés espéraient six mois. Il s’agit d’une trêve pragmatique plus que d’un rapprochement.
L’économie chinoise reste à deux vitesses. Les exportations sont dynamiques, alors que la consommation intérieure reste atone.
Ailleurs en Asie, le cycle de l’intelligence artificielle tire la Corée du Sud et Taïwan : les exportations coréennes ont bondi de 83,5 % sur un an en septembre.
Au Japon, la Banque centrale a relevé ses taux, qui atteignent leurs plus hauts niveaux depuis trente ans.
Analyse des marchés
Actions
Septembre, historiquement le mois le plus difficile pour les actions, a confirmé sa réputation.
Les indices ont reculé de manière limitée malgré la flambée des taux. Ils sont soutenus par une très bonne saison de résultats, avec des bénéfices qui progressent d’environ 30 % sur un an aux États-Unis et de 23 % en Europe.
Pourtant, la dispersion s’accentue. Les semi-conducteurs et les infrastructures liées à l’IA (data centers, équipements électriques) tirent leur épingle du jeu.
À l’inverse, les logiciels, les financières et la consommation discrétionnaire sont pénalisés. L’Europe sous-performe, lestée par l’énergie et les tensions sur la dette française.
Obligations et taux
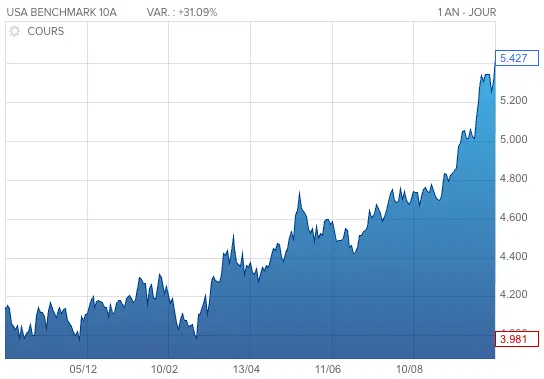
C’est le fait marquant du mois. Le 10 ans américain a touché 5,30 % et le 2 ans a franchi 4,90 %. Le Bund allemand dépasse 3,5 % et l’OAT française s’approche de 5 %.
Plusieurs facteurs se cumulent. Des données économiques solides, une demande insuffisante pour les bons du Trésor américain nouvellement émis et des déficits publics qui inquiètent.
Les États se retrouvent en concurrence pour attirer les capitaux. Le programme de rachat d’obligations longues annoncé par le Trésor américain a été jugé insuffisant par les investisseurs.
À ce stade, le crédit, longtemps résilient, montre des premiers signes de fragilité.
Matières premières et devises
Le pétrole est passé d’environ 96 $ à 109 $ avant de se stabiliser à un niveau élevé début octobre.
L’approvisionnement depuis le Moyen-Orient se rapproche pourtant de son niveau d’avant-guerre. Les tensions se déplacent sur les produits raffinés, en particulier le diesel, dont l’Europe est très dépendante.
L’or a subi la double pression de taux réels élevés et d’un dollar soutenu par la hausse des rendements américains. Le yen s’est raffermi après la hausse des taux de la Banque du Japon.
Nos perspectives
Le scénario central a changé.
La croissance reste résiliente et l’inflation persistante, et les banques centrales ont repris le chemin du resserrement.
Nous ne croyons pas pour autant à un cycle prolongé de hausses de taux. Le coût économique d’un conflit durable et le niveau déjà élevé des taux devraient limiter l’ampleur des resserrements à venir.
Nos convictions par classe d’actifs :
Actions : nous recommandons de rester investi avec une exposition équilibrée. Le thème de l’IA reste porteur, mais une simple exposition ne suffit plus : nous privilégions les entreprises qui sont en capacité de générer des bénéfices concrets. En Europe, nous maintenons notre préférence pour les infrastructures numériques et l’électrification, en restant prudents sur la consommation discrétionnaire et l’automobile.
Obligations : nous privilégions le portage sur des échéances courtes à intermédiaires. Elles offrent aujourd’hui des rendements attractifs avec une sensibilité limitée aux variations de taux. La prudence reste de mise sur les obligations longues, encore exposées aux inquiétudes budgétaires.
Or : notre allocation stratégique reste inchangée. La pression de court terme ne remet pas en cause son rôle de valeur refuge dans un environnement sujet à de nombreuses tensions.
Les risques à surveiller :
- Une nouvelle escalade autour du détroit d’Ormuz, avec un effet direct sur l’énergie et l’inflation.
- Un dérapage budgétaire français qui creuserait encore l’écart de taux avec l’Allemagne.
- Des banques centrales plus restrictives que prévu, au risque de freiner une fois de plus la croissance.
- Les élections de mi-mandat américaines du 3 novembre.
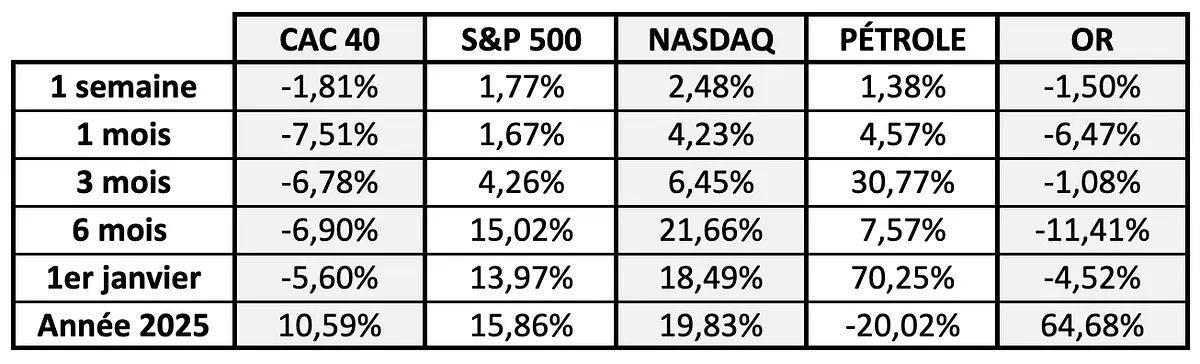
Performances des principaux marchés
Nous sommes à votre disposition si vous souhaitez faire le point sur votre stratégie d’investissement.
Jonah Pégoud, Associé Gérant et Responsable des Allocations chez AJF Gestion Privée