L’essentiel à retenir
Actualité : Les marchés actions ont poursuivi leur rebond en mai, portés par la baisse de taux de la BCE, la désinflation globale et un regain d’optimisme aux Etats-Unis.
Analyse marché : Les actions mondiales progressent, les obligations se stabilisent, l’or reste recherché. Les investisseurs saluent un environnement plus “lisible”.
Perspectives : Privilégier la sélectivité sur les actions, la duration sur les obligations de qualité, et conserver une allocation stratégique sur les métaux précieux.
L'essentiel de l'actualité
Les marchés actions terminent le semestre sur une dynamique positive
Le mois de mai a été marqué par une progression généralisée des marchés actions.
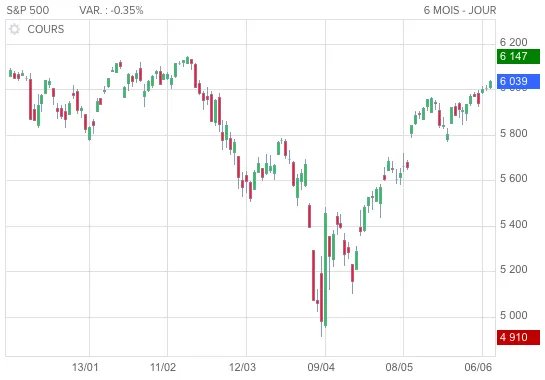
Aux États-Unis, le S&P 500 s’est envolé de plus de 6%, enregistrant l’un de ses meilleurs mois depuis ces dernières années.
En Europe, le CAC 40 et l’Euro Stoxx 50 poursuivent leur rebond grâce à des données économiques encourageantes et à une nouvelle baisse de taux de la BCE.
Le Japon reste également sous les projecteurs, soutenu par son secteur bancaire et par la perspective d’une stabilisation monétaire, malgré une forte volatilité sur les taux.
Les investisseurs saluent globalement un environnement porteur, avec une inflation en repli et une croissance qui surprend positivement, notamment aux États-Unis.
La désinflation se confirme, mais les banques centrales restent vigilantes
Les données économiques récentes confirment que l’inflation continue de ralentir, tant aux États-Unis qu’en zone euro.
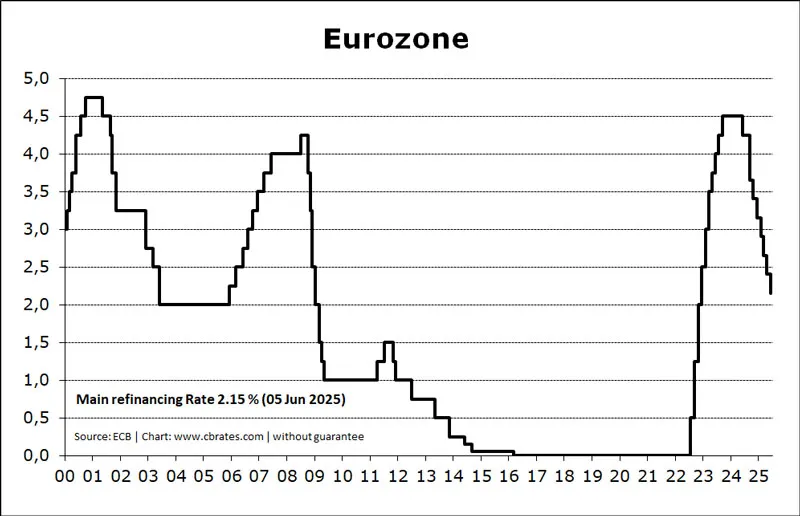
Cela a permis à la Banque centrale européenne d’abaisser son taux directeur de 2,25 % à 2 % début juin. Toutefois, Christine Lagarde a insisté sur le caractère non linéaire du cycle à venir, rappelant que d’éventuelles futures baisses de taux dépendront des prochaines données.
La Fed, quant à elle, adopte une posture plus prudente. Si les marchés anticipent toujours un assouplissement monétaire à partir de l’été, les membres du FOMC rappellent que le marché de l’emploi reste tendu et que l’inflation sur les services reste persistante. Le consensus reste fragile.
L’Asie redevient attrayante, malgré des fragilités
L’Asie revient progressivement dans les portefeuilles.
Au Japon, les banques profitent de la normalisation progressive de la politique monétaire, et l’indice Topix tire parti de cette dynamique.
En Chine, malgré un ralentissement structurel, des mesures de soutien ciblées (relance immobilière, soutien aux collectivités locales) suscitent un regain de flux, notamment vers les grandes valeurs industrielles.
Mais la prudence reste de mise : la reprise reste partielle, et les tensions commerciales avec les États-Unis ne sont pas à sous-estimer. À court terme, l’Asie profite d’un rééquilibrage naturel des allocations après avoir été délaissée une grande partie de l’année 2024.
Analyse des marchés
Le mois de mai a été particulièrement favorable aux marchés financiers, dans un environnement marqué par la détente monétaire en Europe, la résilience de l’économie américaine, et la confirmation d’une désinflation progressive dans les pays développés.
Actions : des performances solides sur toutes les zones
Le S&P 500 s’est envolé de plus de 6% en mai, soutenu par les valeurs technologiques, les financières et l’optimisme autour d’un “atterrissage en douceur” de l’économie américaine.
En Europe, le CAC 40, l’Euro Stoxx 50 et le DAX ont également progressé, portés par la baisse de taux de la BCE et des résultats d’entreprises encourageants.
L’Asie, quant à elle, reste contrastée : le Japon maintient une dynamique haussière grâce à ses valeurs financières, tandis que la Chine rebondit ponctuellement sur des annonces de soutien économique, mais reste encore sous surveillance.
Obligations : un retour de l’intérêt pour la duration
Le mouvement enclenché par la BCE en matière de politique monétaire a relancé l’intérêt pour les obligations de moyenne et longue maturité.
Les rendements souverains ont légèrement reculé en zone euro, et la dette d’entreprise de qualité retrouve de l’intérêt auprès des investisseurs.
Aux États-Unis, les marchés obligataires restent volatils, en attente d’une prochaine baisse de taux de la Fed, désormais anticipée pour la rentrée.
Matières premières et devises : l’or reste ferme, l’euro soutenu
L’or conserve une bonne tenue, soutenu par les tensions géopolitiques persistantes et l’incertitude monétaire, malgré la récente hausse des marchés actions.
Du côté des devises, l’euro s’est légèrement apprécié face au dollar, porté par l’attitude conciliante de la BCE et des signaux de ralentissement économique plus diffus aux États-Unis.
Perspectives
Actions : un biais positif
La dynamique actuelle reste favorable aux actions, notamment en Europe et aux États-Unis.
Nous conservons un positionnement opportuniste à court terme, porté par la baisse des taux en zone euro, la solidité du marché de l’emploi américain et la poursuite de la désinflation.
Toutefois, la sélectivité devient clé : les valorisations de certains secteurs (notamment la tech américaine) commencent à intégrer beaucoup d’optimisme.
Nous privilégions les secteurs cycliques de qualité en Europe et des expositions plus tactiques en Asie.
Obligations : un retour en grâce progressif
La baisse des taux initiée par la BCE pourrait être suivie par la Fed, mais avec prudence.
Nous maintenons une exposition équilibrée entre obligations souveraines de qualité et crédit investment grade. La duration redevient attractive, surtout en zone euro.
En revanche, nous restons à l’écart du haut rendement, plus vulnérable en cas de choc sur la croissance.
Matières premières : or et pétrole sous surveillance
L’or conserve sa place dans les portefeuilles comme valeur refuge. Nous restons positifs sur le métal jaune tant que les banques centrales n’accélèrent pas sur leurs baisses de taux.
Le pétrole, quant à lui, pourrait rester volatil, pris entre les perspectives de ralentissement de la demande mondiale et les ajustements de production de l’OPEP+.
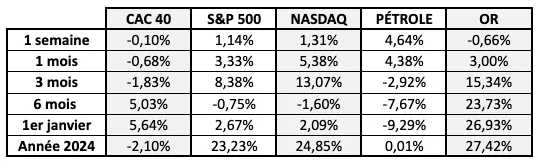
Performances des marchés
Nous restons naturellement à votre disposition si vous souhaitez faire le point sur votre stratégie d'investissement.
Jonah Pégoud, Associé Gérant et Responsable des Allocations chez AJF Gestion Privée